

Für private Photovoltaikanlagen auf Wohnhäusern besteht in Deutschland grundsätzlich keine allgemeine Pflicht, eine separate Photovoltaikversicherung abzuschließen. Trotzdem sollten Sie den Versicherungsschutz prüfen, denn ein Schaden durch Sturm, Hagel, Feuer, Überspannung, Diebstahl oder Tierbiss kann teuer werden. In vielen Fällen lässt sich eine fest installierte Anlage in die Wohngebäudeversicherung einschließen oder ist dort bereits mitversichert. Entscheidend sind ausschließlich die Bedingungen Ihres konkreten Vertrags. Melden Sie die Anlage Ihrem Versicherer und lassen Sie sich schriftlich bestätigen, welche Komponenten und Gefahren abgedeckt sind.
Stand: 03.09.2026 – Versicherungsbedingungen unterscheiden sich je nach Anbieter und Tarif. Die Angaben hier ersetzen keine Beratung und keinen Blick in Ihre eigenen Vertragsbedingungen.
Ist eine Solaranlage automatisch versichert?
Eine Photovoltaikanlage auf dem Dach eines Wohnhauses gilt in vielen Wohngebäudeversicherungen als Bestandteil des Gebäudes und ist damit in der Regel mitversichert. Das ist aber keine Selbstverständlichkeit. Entscheidend sind die Bedingungen Ihres konkreten Vertrags: Ist die Anlage ausdrücklich eingeschlossen? Gilt die Versicherungssumme auch für die Anlage? Welche Schäden sind abgedeckt – nur Feuer, Sturm und Hagel, oder auch weitere Gefahren?
Melden Sie die Anlage deshalb unbedingt Ihrem Wohngebäudeversicherer, sobald sie geplant ist oder in Betrieb geht. Teilen Sie die Anlagengröße in kWp, die Investitionskosten und den Inbetriebnahmetermin mit. Der Versicherer kann dann prüfen, ob die Versicherungssumme angepasst werden muss und ob ein Beitragszuschlag anfällt. Wenn Sie die Anlage nicht melden, kann es im Schadenfall zu Problemen bei der Regulierung kommen.
Die wichtigsten Versicherungen im Überblick
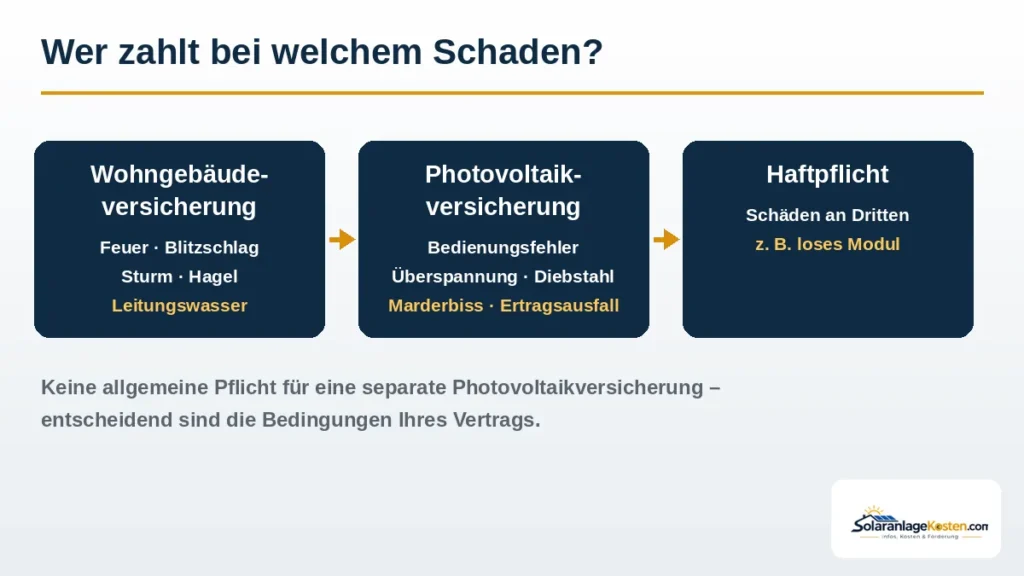
Die Wohngebäudeversicherung kann die fest mit dem Gebäude verbundene PV-Anlage gegen die im Vertrag genannten Grundgefahren absichern. Eine zusätzliche Photovoltaik- oder Elektronikversicherung kann – abhängig vom Tarif – weitere Schäden wie Bedienungsfehler, Überspannung, Tierbiss, Diebstahl oder Ertragsausfall einschließen. Eine private Haftpflichtversicherung beziehungsweise Haus- und Grundbesitzerhaftpflicht kann Schäden abdecken, für die der Betreiber haftet, sofern der Betrieb einer PV-Anlage vom Vertrag umfasst ist. Keine dieser Leistungen gilt automatisch in jedem Tarif. Prüfen Sie Ausschlüsse, Selbstbeteiligung, Entschädigungsgrenzen, Speicher- und Wechselrichterschutz sowie mögliche Wartungsauflagen.
So gehen Sie am besten vor:
- Melden Sie die Anlage Ihrem Wohngebäudeversicherer.
- Lassen Sie sich schriftlich bestätigen, dass Photovoltaikanlage, Speicher und Wechselrichter abgedeckt sind.
- Vergleichen Sie eine separate Photovoltaikversicherung nur für Risiken oder Ertragsausfallschutz, die Ihr bestehender Tarif nicht abdeckt.
- Prüfen Sie, ob der Betrieb der Anlage in Ihrer Haftpflichtversicherung eingeschlossen ist.
Wohngebäudeversicherung: Der Basisschutz

Die Wohngebäudeversicherung schützt das Gebäude und fest damit verbundene Teile gegen Schäden durch Feuer, Blitzschlag, Sturm, Hagel und Leitungswasser. Eine fest montierte Photovoltaikanlage gehört in vielen Tarifen dazu. Prüfen Sie aber genau, ob die Versicherungssumme ausreicht: Wenn Sie die Anlage nachträglich installieren, erhöht sich der Wert des Gebäudes. Eine zu niedrige Versicherungssumme kann im Schadenfall zu einer Kürzung der Leistung führen.
Achten Sie auch auf die versicherten Gefahren. Sturm und Hagel sind in der Regel versichert, aber die genauen Bedingungen – etwa ab welcher Windstärke ein Sturm gilt – stehen in Ihrem Vertrag. Schäden durch Marder, durch Bedienungsfehler oder durch einen technischen Defekt ohne äußere Einwirkung sind in der Wohngebäudeversicherung in der Regel nicht abgedeckt. Dafür kann eine Photovoltaikversicherung sinnvoll sein.
Photovoltaikversicherung: Wann lohnt sie sich?
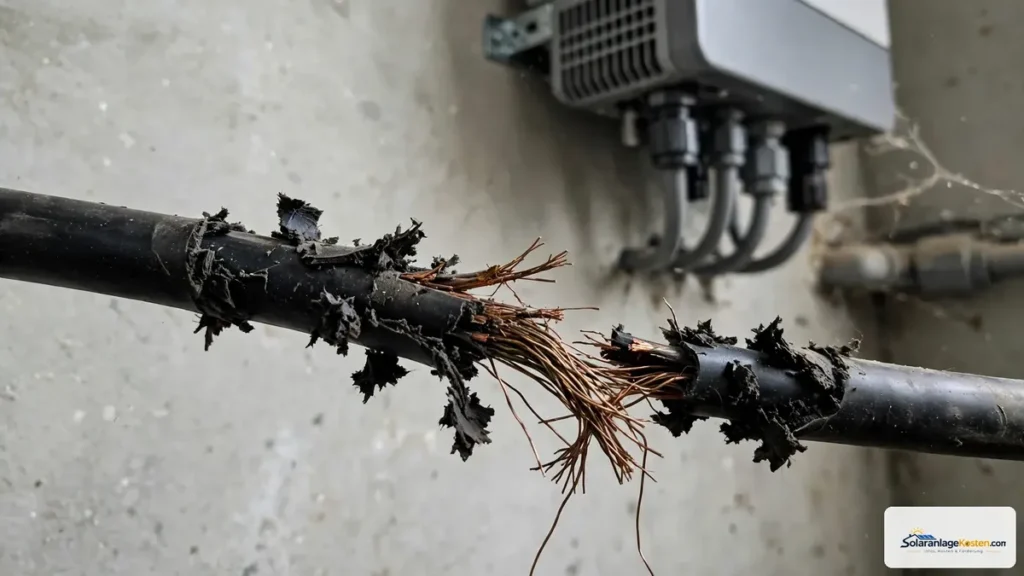
Eine eigene Photovoltaikversicherung – oft als Elektronikversicherung oder Allgefahrenversicherung angeboten – deckt in der Regel mehr Gefahren ab als die Wohngebäudeversicherung. Dazu gehören je nach Tarif:
- Schäden durch Bedienungsfehler oder unsachgemäße Handhabung
- Überspannung und Kurzschluss
- Diebstahl und Vandalismus
- Schäden durch Tiere, etwa Marderbisse an Kabeln
- Ertragsausfall nach einem versicherten Schaden, also die entgangene Einspeisevergütung und der entgangene Eigenverbrauch während der Reparaturzeit
Ob sich eine eigene Photovoltaikversicherung lohnt, hängt von Ihrer Wohngebäudeversicherung und von Ihrem Schutzbedürfnis ab. Wenn Ihre Wohngebäudeversicherung die Anlage bereits umfassend abdeckt und Sie keinen zusätzlichen Schutz benötigen, kann eine eigene Photovoltaikversicherung überflüssig sein. Wenn Ihre Wohngebäudeversicherung dagegen Lücken hat oder Sie Wert auf einen Ertragsausfallschutz legen, kann eine Photovoltaikversicherung eine sinnvolle Ergänzung sein. Vergleichen Sie die Bedingungen und die Beiträge, bevor Sie eine zusätzliche Versicherung abschließen.
Die Kosten für eine Photovoltaikversicherung hängen von der Anlagengröße, dem Versicherungswert und dem Tarif ab. Lassen Sie sich ein Angebot erstellen und prüfen Sie, ob der Ertragsausfallschutz enthalten ist und wie lange er im Schadenfall zahlt.
Haftpflicht: Wer zahlt, wenn die Anlage Dritte schädigt?
Wenn sich ein Modul löst und auf ein Nachbargrundstück fällt, wenn Wasser durch eine undichte Dachdurchdringung in eine Nachbarwohnung läuft oder wenn ein Monteur bei der Installation einen Schaden verursacht, stellt sich die Frage nach der Haftung. Als Anlagenbetreiber können Sie für Schäden haftbar sein, die von Ihrer Anlage ausgehen.
In vielen Fällen ist das Risiko über die private Haftpflichtversicherung oder – bei vermieteten Gebäuden – über die Haus- und Grundbesitzerhaftpflichtversicherung abgedeckt. Prüfen Sie, ob Ihre Haftpflichtversicherung den Betrieb einer Photovoltaikanlage einschließt. Wenn Sie unsicher sind, fragen Sie Ihren Versicherer. Die Betriebshaftpflicht des Installationsbetriebs deckt dessen eigene Haftung während der Installation ab und ist kein eigener Versicherungsschutz für Sie als Anlagenbetreiber. Klären Sie das vor Auftragserteilung.
Was sollten Sie vor dem Abschluss prüfen?

- Versicherungssumme: Deckt sie den Wiederbeschaffungswert der Anlage ab? Muss die Wohngebäudeversicherung angepasst werden?
- Versicherte Gefahren: Welche Schäden sind abgedeckt, welche nicht? Gilt der Schutz auch für den Speicher und den Wechselrichter?
- Selbstbeteiligung: Wie hoch ist die Selbstbeteiligung im Schadenfall? Eine hohe Selbstbeteiligung senkt den Beitrag, erhöht aber Ihre Kosten bei einem Schaden.
- Ertragsausfall: Ist ein Ertragsausfallschutz enthalten? Wie lange zahlt er, und wie wird der Ausfall berechnet?
- Wartungspflicht: Verlangt der Versicherer eine regelmäßige Wartung oder Inspektion? Wenn ja, in welchen Abständen?
- Meldepflicht: Haben Sie die Anlage dem Versicherer gemeldet? Ist die Meldung dokumentiert?
Was tun im Schadenfall?
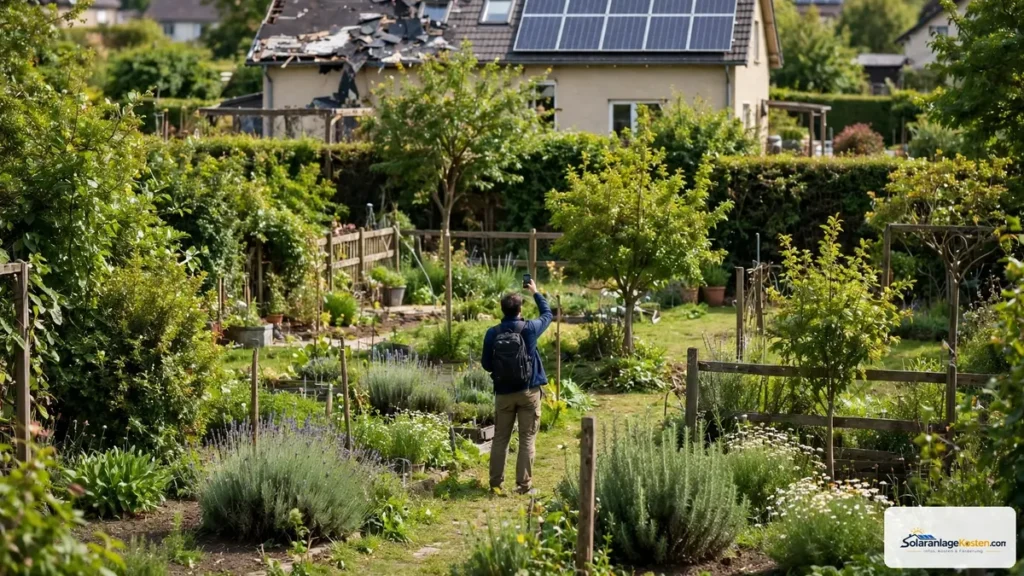
Melden Sie einen Schaden zeitnah nach den Fristen und Vorgaben Ihres Vertrags. Sichern Sie Belege, Fotos, Ertragsdaten und Wartungsprotokolle. Beauftragen Sie größere Reparaturen nach Möglichkeit erst nach Abstimmung mit dem Versicherer; notwendige Sofortmaßnahmen zur Schadenminderung sollten Sie dokumentieren. Eine Wartungshistorie ist hilfreich, ersetzt aber nicht die Prüfung der konkreten Versicherungsbedingungen.
Häufige Fragen
Muss ich meine Solaranlage extra versichern?
Nicht unbedingt. In vielen Wohngebäudeversicherungen ist eine fest montierte Anlage mitversichert. Prüfen Sie Ihren Vertrag und melden Sie die Anlage Ihrem Versicherer. Eine eigene Photovoltaikversicherung ist eine Ergänzung, wenn die Wohngebäudeversicherung Lücken hat oder Sie einen Ertragsausfallschutz wünschen.
Deckt die Wohngebäudeversicherung auch den Speicher ab?
Das hängt vom Vertrag ab. Ein fest installierter Speicher im Haus kann mitversichert sein, ein nachträglich installierter Speicher muss gegebenenfalls gemeldet werden. Fragen Sie Ihren Versicherer, ob Speicher und Wechselrichter im Versicherungsschutz enthalten sind.
Was kostet eine Photovoltaikversicherung?
Die Beiträge hängen von Anlagengröße, Versicherungswert und Tarif ab. Lassen Sie sich ein Angebot erstellen und vergleichen Sie den Umfang: Eine günstige Versicherung mit vielen Ausschlüssen ist weniger wert als ein etwas teurerer Tarif mit umfassenderem Schutz.
Brauche ich eine Haftpflicht für die Solaranlage?
Prüfen Sie, ob Ihre private Haftpflichtversicherung oder – bei vermieteten Gebäuden – Ihre Haus- und Grundbesitzerhaftpflicht den Betrieb einer Photovoltaikanlage einschließt. Wenn nicht, klären Sie mit Ihrem Versicherer, ob eine Erweiterung nötig ist.
Fazit
Eine Solaranlage sollte versichert sein – in den meisten Fällen über die Wohngebäudeversicherung, gegebenenfalls ergänzt um eine Photovoltaikversicherung und einen Haftpflichtschutz. Melden Sie die Anlage Ihrem Wohngebäudeversicherer, prüfen Sie die Versicherungssumme und die versicherten Gefahren, und vergleichen Sie eine zusätzliche Photovoltaikversicherung nur dann, wenn Ihre bestehende Versicherung Lücken hat oder Sie einen Ertragsausfallschutz wünschen. Dokumentieren Sie Wartungen und Schäden, damit Sie im Schadenfall nachweisen können, dass die Anlage ordnungsgemäß betrieben wurde. So ist Ihre Investition gegen die wichtigsten Risiken abgesichert, ohne dass Sie doppelt versichert sind.
Eine ausführliche Übersicht zu Kosten, Ertrag und Förderung finden Sie im Artikel Solaranlage Kosten: Was kostet eine Solaranlage wirklich?
Quellen
- Bundesnetzagentur – EEG-Förderung: https://www.bundesnetzagentur.de/DE/Fachthemen/ElektrizitaetundGas/ErneuerbareEnergien/EEG_Foerderung/start.html
- Marktstammdatenregister: https://www.marktstammdatenregister.de/MaStR
- Verbraucherzentrale – Erneuerbare Energien: https://www.verbraucherzentrale.de/wissen/energie/erneuerbare-energien
- Gesetze im Internet: https://www.gesetze-im-internet.de/