
Kann man eine Solaranlage steuerlich absetzen? Die kurze Antwort: Für eine typische Photovoltaikanlage auf dem eigenen Wohnhaus gibt es seit 2023 zwei große steuerliche Erleichterungen – den Nullsteuersatz bei der Umsatzsteuer und die Steuerbefreiung der Einnahmen bei der Einkommensteuer. Einen klassischen Werbungskostenabzug wie bei einer vermieteten Immobilie gibt es dagegen in der Regel nicht. Dieser Artikel erklärt die Steuerregeln für Privatpersonen verständlich – als allgemeine Information, nicht als Steuerberatung.
Stand: 28.10.2026 – Steuerrecht ändert sich. Die Angaben in diesem Artikel sind allgemeine Informationen und ersetzen keine individuelle Steuerberatung. Für Ihre persönliche Situation wenden Sie sich an eine Steuerberaterin, einen Steuerberater oder Ihr Finanzamt.
Die zwei wichtigsten Steuerregeln auf einen Blick
| Bereich | Was gilt |
|---|---|
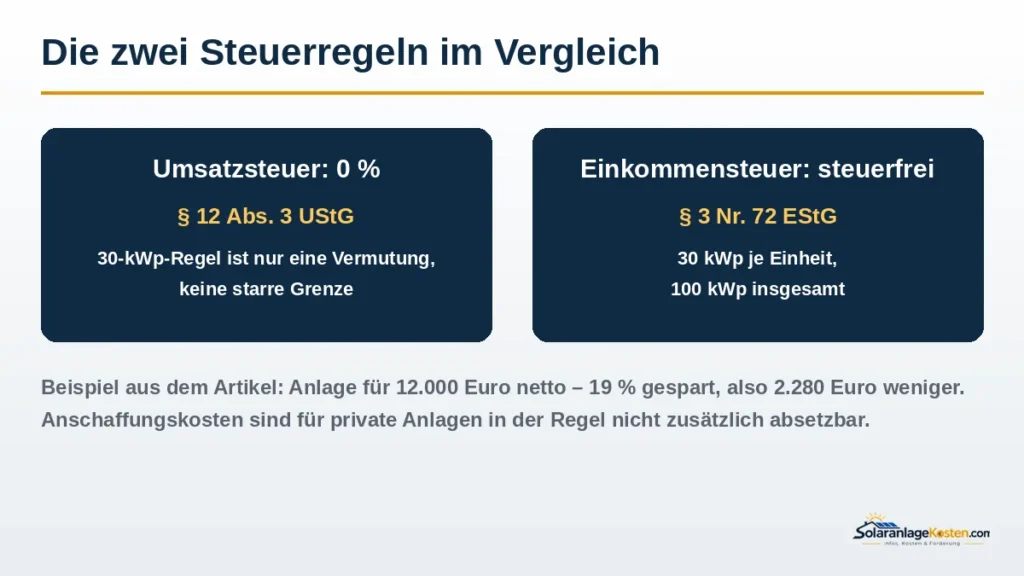
| Umsatzsteuer: Nullsteuersatz (§ 12 Abs. 3 UStG) | 0 % Umsatzsteuer auf Lieferung und Installation geeigneter Anlagen; die 30-kWp-Regel ist eine gesetzliche Vermutung, keine starre Obergrenze |
| Einkommensteuer: Steuerbefreiung (§ 3 Nr. 72 EStG) | Einnahmen steuerfrei bis 30 kWp je Wohn- oder Gewerbeeinheit und 100 kWp insgesamt (Anlagen nach dem 31.12.2024) |
Bei Photovoltaikanlagen sind Umsatzsteuer und Einkommensteuer getrennt zu prüfen. Der Nullsteuersatz nach § 12 Abs. 3 UStG betrifft bestimmte Lieferungen und Installationen von PV-Anlagen und wesentlichen Komponenten. Die Einkommensteuerbefreiung nach § 3 Nr. 72 EStG betrifft dagegen bestimmte Einnahmen und Entnahmen aus dem Betrieb begünstigter Anlagen. Die Voraussetzungen und Leistungsgrenzen sind nicht identisch.
Der Nullsteuersatz: 0 Prozent Umsatzsteuer
Seit dem 1. Januar 2023 gilt für die Lieferung von Solarmodulen und wesentlichen Komponenten einer Photovoltaikanlage ein Umsatzsteuersatz von 0 Prozent, wenn die Anlage auf oder in der Nähe von Privatwohnungen, Wohnungen sowie öffentlichen und anderen Gebäuden installiert wird, die dem Gemeinwohl dienenden Tätigkeiten genutzt werden. Dazu können unter den gesetzlichen Voraussetzungen auch Wechselrichter, Batteriespeicher und die Installation im Rahmen einer einheitlichen Lieferung gehören. Die 30-kWp-Regel ist keine starre Obergrenze: Sie begründet eine gesetzliche Vermutung für die begünstigte Gebäudeart. PV-Anlagen mit mehr als 30 kWp können ebenfalls begünstigt sein, wenn sie auf oder in der Nähe eines gesetzlich qualifizierten Gebäudes installiert werden. Reine Vermietung, bestimmte Leasingmodelle, Reparaturen und laufende Wartungsleistungen sind gesondert zu beurteilen.
Für eine typische Anlage bedeutet das eine Ersparnis von 19 Prozent auf den Kaufpreis. Bei einer Anlage für 12.000 Euro netto sind das 2.280 Euro, die Sie nicht zahlen müssen. Die Regelung gilt für Anlagen auf oder in der Nähe von Wohngebäuden – also auch für Anlagen auf Garagen oder Carports, die zum Wohngebäude gehören.
Wichtige Punkte zum Nullsteuersatz:
- 30-kWp-Vermutung: Die 30-kWp-Regel ist keine starre Obergrenze, sondern eine gesetzliche Vermutung für die begünstigte Gebäudeart. Auch größere Anlagen können unter den Nullsteuersatz fallen.
- Automatisch auf der Rechnung: Der Installationsbetrieb wendet den Nullsteuersatz direkt auf der Rechnung an. Sie müssen ihn nicht beantragen.
- Rechnung prüfen: Der Umsatzsteuersatz muss auf der Rechnung mit 0 Prozent ausgewiesen sein. Prüfen Sie das vor der Zahlung.
- Größere Anlagen: Für Anlagen über 30 kWp oder für Anlagen auf reinen Gewerbegebäuden gelten andere Regeln. Lassen Sie sich im Zweifel steuerlich beraten.
Was bedeutet der Nullsteuersatz für die Vorsteuer?
Weil Sie keine Umsatzsteuer zahlen, können Sie auch keine Vorsteuer geltend machen. Das ist aber kein Nachteil: Die Ersparnis durch den Nullsteuersatz ist in der Regel größer als der Vorteil, den eine Vorsteuererstattung bringen würde. Für Privatpersonen mit einer kleinen Anlage ist der Nullsteuersatz die einfachere und günstigere Lösung.
Einkommensteuer: Steuerbefreiung nach § 3 Nr. 72 EStG
§ 3 Nr. 72 EStG befreit unter den gesetzlichen Voraussetzungen Einnahmen und Entnahmen aus dem Betrieb bestimmter Photovoltaikanlagen auf, an oder in Gebäuden einschließlich Nebengebäuden wie Garagen und Carports. Für Anlagen, die nach dem 31. Dezember 2024 angeschafft, in Betrieb genommen oder erweitert werden, gilt grundsätzlich eine Grenze von 30 kWp je Wohn- oder Gewerbeeinheit und insgesamt höchstens 100 kWp je Steuerpflichtigem oder Mitunternehmerschaft. Die Regel ist deshalb nicht auf Einfamilienhäuser beschränkt. Für ältere Anlagen können aufgrund der Übergangsvorschriften andere, frühere Leistungsgrenzen gelten. Prüfen Sie immer das Anschaffungs-, Inbetriebnahme- und Erweiterungsdatum sowie die Zahl der Wohn- oder Gewerbeeinheiten.
Wenn sämtliche Voraussetzungen der Einkommensteuerbefreiung erfüllt sind, müssen die begünstigten Einnahmen grundsätzlich nicht in die Einkommensteuererklärung aufgenommen und dafür keine Gewinnermittlung erstellt werden. Daraus folgt jedoch nicht automatisch, dass jede umsatzsteuerliche, gewerberechtliche oder sonstige Meldepflicht entfällt. Auch der Verkauf einer Anlage oder eines Hauses mit PV-Anlage ist nicht pauschal in jeder Konstellation steuerfrei. Bei vermieteten Gebäuden, gemischter Nutzung, größeren Anlagen, mehreren Anlagen oder einem Verkauf sollte die konkrete steuerliche Behandlung geprüft werden.
- Keine Steuererklärung für die Anlage nötig: Sie müssen die Einnahmen aus der Einspeisung nicht in der Steuererklärung angeben.
- Gewerblichkeit: Ob der Betrieb der Anlage gewerblich ist, hängt von der konkreten Situation ab – die Einkommensteuerbefreiung allein entscheidet das nicht.
- Keine Gewinnermittlung: Sie müssen keine Einnahmen-Überschuss-Rechnung für die Anlage erstellen.
Kann man die Anschaffungskosten absetzen?
Für eine private Photovoltaikanlage auf dem eigenen Wohnhaus können Sie die Anschaffungskosten in der Regel nicht zusätzlich als Werbungskosten oder als Betriebsausgaben absetzen. Der Grund: Die Einnahmen aus der Anlage sind steuerfrei, und steuerfreie Einnahmen stehen keine abziehbaren Kosten gegenüber.
Anders ist die Lage in folgenden Fällen:
- Anlage auf einem vermieteten Gebäude: Wenn Sie die Anlage auf einem vermieteten Gebäude betreiben und die Einnahmen versteuern, können die Kosten unter Umständen absetzbar sein. Das hängt vom Einzelfall ab.
- Größere Anlagen über der Steuerfreigrenze: Wenn Ihre Anlage über der Grenze für die Steuerbefreiung liegt, sind die Einnahmen steuerpflichtig – dann können auch Kosten geltend gemacht werden.
- Gewerbliche Nutzung: Wenn Sie die Anlage gewerblich betreiben, gelten die allgemeinen Regeln für Betriebsausgaben.
In allen diesen Fällen sollten Sie sich steuerlich beraten lassen. Die Abgrenzung zwischen privater und gewerblicher Nutzung ist nicht immer eindeutig, und ein Fehler kann zu einer Steuernachzahlung führen.
Die Steuererklärung: Was müssen Sie angeben?
Für eine typische private Anlage auf dem eigenen Einfamilienhaus müssen Sie in der Steuererklärung in der Regel nichts angeben.
- Die Einspeisevergütung ist steuerfrei und muss nicht erklärt werden.
- Die Anschaffungskosten sind nicht absetzbar und müssen nicht erklärt werden.
- Gewerbeanmeldung: Ob eine Anmeldung nötig ist, hängt von der konkreten Situation ab und ist gesondert zu prüfen.
Es gibt aber Ausnahmen: Wenn Sie die Anlage auf einem vermieteten Gebäude betreiben, wenn die Grenzen des § 3 Nr. 72 EStG überschritten sind oder wenn Sie weitere steuerpflichtige Einnahmen aus der Anlage haben, kann eine Angabe in der Steuererklärung nötig sein. Fragen Sie im Zweifel Ihr Finanzamt oder eine Steuerberaterin oder einen Steuerberater.
Was ist mit der Umsatzsteuererklärung?
Weil der Nullsteuersatz gilt und Sie keine Umsatzsteuer zahlen, müssen Sie in der Regel auch keine Umsatzsteuererklärung für die Anlage abgeben. Das war früher anders: Vor dem Nullsteuersatz mussten viele Anlagenbetreiber eine Umsatzsteuererklärung abgeben und sich als Unternehmer registrieren. Diese Pflicht entfällt für Anlagen unter dem Nullsteuersatz in der Regel – vorausgesetzt, die Bedingungen für den Nullsteuersatz sind erfüllt, Ihr umsatzsteuerlicher Status passt dazu und es liegen keine weiteren steuerpflichtigen Umsätze vor.
Wenn Sie bereits eine Umsatzsteuer-Identifikationsnummer für eine ältere Anlage haben oder wenn Sie eine größere Anlage betreiben, klären Sie mit Ihrem Finanzamt, ob Sie weiterhin Erklärungen abgeben müssen.
Weitere steuerliche Fragen
Ist der KfW-Kredit steuerlich relevant?
Die Zinsen für den KfW-Kredit 270 sind für eine private Anlage in der Regel nicht steuerlich absetzbar, weil die Einnahmen aus der Anlage steuerfrei sind. Auch hier gilt: Steuerfreie Einnahmen stehen keine abziehbaren Kosten gegenüber. Wenn Sie die Anlage gewerblich betreiben, kann das anders sein – lassen Sie sich beraten.
Was passiert bei einem Verkauf des Hauses?
Wenn Sie das Haus mit der Anlage verkaufen, geht die Anlage in der Regel auf den Käufer über. Ob der Verkauf steuerfrei ist, hängt von der konkreten Situation ab – etwa von der Nutzung des Gebäudes, der Größe der Anlage und davon, ob Anlage und Haus gemeinsam verkauft werden. Die Einspeisevergütung geht auf den neuen Eigentümer über, wenn die Anlage ordnungsgemäß umgemeldet wird – dazu gehören die Ummeldung beim Netzbetreiber und im Marktstammdatenregister.
Muss ich die Anlage beim Finanzamt anmelden?
Für eine typische private Anlage, die die Voraussetzungen des Nullsteuersatzes und der Einkommensteuerbefreiung nach § 3 Nr. 72 EStG erfüllt, ist in der Regel keine Anmeldung beim Finanzamt nötig. Wenn Sie unsicher sind, fragen Sie Ihr Finanzamt – eine kurze Nachfrage ist besser als eine versäumte Anmeldung.
Häufige Fehler
- Anlage in der Steuererklärung angeben, obwohl sie steuerfrei ist: Das führt zu unnötigen Rückfragen des Finanzamts.
- Kosten absetzen wollen, obwohl die Einnahmen steuerfrei sind: Das Finanzamt wird den Abzug in der Regel nicht anerkennen.
- Den Nullsteuersatz auf der Rechnung nicht prüfen: Wenn der Fachbetrieb fälschlich 19 Prozent Umsatzsteuer berechnet, zahlen Sie zu viel. Prüfen Sie die Rechnung vor der Zahlung.
- Keine Steuerberatung bei größeren oder vermieteten Anlagen: Bei Anlagen über der Steuerfreigrenze oder auf vermieteten Gebäuden ist die Lage komplexer. Eine Beratung kostet wenig und verhindert teure Fehler.
Häufige Fragen
Muss ich die Einspeisevergütung versteuern?
Für eine Anlage, die die Voraussetzungen des § 3 Nr. 72 EStG erfüllt, sind die Einnahmen aus dem Betrieb – einschließlich der Einspeisevergütung – steuerfrei und müssen grundsätzlich nicht in der Steuererklärung angegeben werden. Für Anlagen, die nach dem 31. Dezember 2024 angeschafft, in Betrieb genommen oder erweitert werden, gilt grundsätzlich eine Grenze von 30 kWp je Wohn- oder Gewerbeeinheit und insgesamt höchstens 100 kWp je Steuerpflichtigem oder Mitunternehmerschaft. Für größere Anlagen oder Anlagen auf vermieteten Gebäuden kann das anders sein.
Kann ich die Solaranlage von der Steuer absetzen?
Die Anschaffungskosten einer privaten Anlage auf dem eigenen Wohnhaus können Sie in der Regel nicht als Werbungskosten oder Betriebsausgaben absetzen. Der finanzielle Vorteil liegt stattdessen im Nullsteuersatz bei der Umsatzsteuer und in der Steuerfreiheit der Einnahmen.
Brauche ich einen Steuerberater für meine Solaranlage?
Für eine typische private Anlage auf dem eigenen Einfamilienhaus brauchen Sie in der Regel keinen Steuerberater. Wenn Ihre Anlage größer ist, auf einem vermieteten Gebäude steht oder Sie die Anlage gewerblich betreiben, ist eine Beratung sinnvoll.
Was ist der Unterschied zwischen Nullsteuersatz und Steuerbefreiung?
Der Nullsteuersatz betrifft die Umsatzsteuer beim Kauf: Sie zahlen keine Umsatzsteuer auf Anlage und Montage. Die Steuerbefreiung betrifft die Einkommensteuer beim Betrieb: Die Einnahmen aus der Einspeisung sind steuerfrei. Beide Regeln gelten nebeneinander.
Fazit
Für Privatpersonen mit einer Photovoltaikanlage auf dem eigenen Wohnhaus ist die Steuerlage seit 2023 deutlich einfacher geworden: Der Nullsteuersatz spart 19 Prozent Umsatzsteuer beim Kauf, und die Einnahmen aus der Einspeisung sind steuerfrei. Die Anschaffungskosten können Sie in der Regel nicht zusätzlich absetzen – aber das ist auch nicht nötig, weil die beiden Erleichterungen den größeren Vorteil bringen. Für größere Anlagen, vermietete Gebäude oder gewerbliche Nutzung gelten andere Regeln. In diesen Fällen lohnt sich eine individuelle Steuerberatung, bevor Sie Entscheidungen treffen.
Hinweis: Dieser Artikel gibt allgemeine Informationen zum Steuerrecht und ersetzt keine individuelle Steuerberatung. Für Ihre persönliche Situation wenden Sie sich an eine Steuerberaterin, einen Steuerberater oder Ihr Finanzamt.
Quellen
- Bundesnetzagentur – EEG-Förderung: https://www.bundesnetzagentur.de/DE/Fachthemen/ElektrizitaetundGas/ErneuerbareEnergien/EEG_Foerderung/start.html
- Marktstammdatenregister: https://www.marktstammdatenregister.de/MaStR
- KfW – Erneuerbare Energien Standard (270): https://www.kfw.de/inlandsfoerderung/Privatpersonen/Bestandsimmobilie/F%C3%B6rderprodukte/Erneuerbare-Energien-Standard-(270)/
- Verbraucherzentrale – Erneuerbare Energien: https://www.verbraucherzentrale.de/wissen/energie/erneuerbare-energien
- Gesetze im Internet: https://www.gesetze-im-internet.de/