
Eine Photovoltaikanlage kann langfristig wirtschaftlich sein, ihre Rentabilität ist aber nicht garantiert. Entscheidend sind der Kaufpreis, der tatsächliche Solarertrag, der Anteil des selbst genutzten Stroms, die Einspeisevergütung, der Finanzierungszins sowie spätere Kosten für Wartung, Wechselrichter oder Speicher. Eine Finanzierung sollte deshalb nicht allein anhand der monatlichen Kreditrate beurteilt werden. Vergleichen Sie die Gesamtkosten des Kredits mit einer realistischen jährlichen Ertrags- und Kostenrechnung über die geplante Nutzungsdauer.
Stand: 05.11.2026 – Zinssätze und Kreditkonditionen ändern sich. Die hier genannten Beträge sind Richtwerte; verbindliche Konditionen erhalten Sie nur von Ihrer Bank.
Was kostet eine Solaranlage? Die Basis für jede Finanzierung
Bevor Sie über die Finanzierung nachdenken, brauchen Sie einen realistischen Preis. Als grobe Orientierung für typische Anlagen auf Einfamilienhäusern gelten folgende Richtwerte, Stand: 08.11.2026:
| Anlage | Ohne Speicher | Mit Speicher |
|---|---|---|
| 5 kWp | etwa 10.300 Euro | 10.500 bis 13.500 Euro (5 kWh Speicher) |
| 10 kWp | etwa 14.300 Euro | 16.000 bis 21.000 Euro (10 kWh Speicher) |
Pro Kilowattpeak (kWp) liegen die Kosten in der Regel bei etwa 1.010 bis 2.090 Euro, je nach Anlagengröße – kleinere Anlagen sind pro kWp teurer. Hinzu kommen gegebenenfalls Kosten für einen neuen Zählerschrank oder eine Dachsanierung. Eine ausführliche Kostenübersicht finden Sie im Artikel Solaranlage Kosten: Was kostet eine Solaranlage wirklich?
Die genannten Preise sind Richtwerte mit Stand: 08.11.2026 und keine verbindlichen Angebote. Prüfen Sie in jedem Angebot, ob Umsatzsteuer, Speicher, Zählerschrank und Installation enthalten sind.
Für die Finanzierung bedeutet das: Eine Anlage ohne Speicher lässt sich oft aus Eigenkapital oder mit einem kleineren Kredit finanzieren. Eine Anlage mit Speicher kostet deutlich mehr – hier ist ein Kredit in der Regel sinnvoll. Planen Sie außerdem eine Reserve für den Wechselrichter ein: Er muss nach etwa 10 bis 15 Jahren ausgetauscht werden und kostet je nach Leistung etwa 1.000 bis 2.500 Euro.
Die Finanzierungswege im Vergleich
| Finanzierung | Vorteile | Nachteile |
|---|---|---|
| Eigenkapital | Keine Zinsen, keine Bankprüfung, volle Flexibilität | Bindet Rücklagen, weniger Liquidität |
| KfW-Kredit 270 | Lange Laufzeit, tilgungsfreie Anlaufzeit möglich | Antrag vor Vertragsabschluss, Bankprüfung nötig |
| Bankkredit / Ratenkredit | Schnell, flexibel, keine Förderbedingungen | Zinssatz hängt von Bank und Bonität ab |
| Mischfinanzierung | Eigenkapital plus Kredit, geringere Rate | Etwas mehr Abstimmung nötig |
Die folgende Tabelle vergleicht die Finanzierungswege nach den wichtigsten Konditionen:
| Kriterium | Eigenkapital | KfW-Kredit 270 | Bankkredit/Ratenkredit |
|---|---|---|---|
| Effektiver Jahreszins | Keine Zinsen | Wird von der Bank anhand der wirtschaftlichen Verhältnisse und Sicherheiten bestimmt; nicht automatisch günstiger | Nach Vereinbarung mit der Bank – effektiven Jahreszins vergleichen |
| Gesamtzinsen | Keine | Abhängig von Zinssatz, Laufzeit und Zinsbindung – Gesamtkosten vergleichen | Hängt von Zinssatz und Laufzeit ab – Gesamtkosten vergleichen |
| Laufzeit | – | Bis zu 30 Jahre | Nach Vereinbarung mit der Bank |
| Tilgungsfreie Anlaufzeit | – | Bis zu fünf Jahre | Nach Vereinbarung mit der Bank |
| Rückzahlung | – | Nach der tilgungsfreien Zeit in gleich hohen vierteljährlichen Tilgungsraten zuzüglich Zinsen | Üblicherweise monatlich als Annuitätendarlehen; nach Vereinbarung mit der Bank |
| Sondertilgung | – | Kosten einer vorzeitigen Rückzahlung vergleichen | Prüfen, ob kostenlose Sondertilgungen möglich sind |
| Sicherheiten | – | Zinssatz hängt von den wirtschaftlichen Verhältnissen und der Qualität der Sicherheiten ab | Nach Vereinbarung mit der Bank |
Eine mögliche Strategie ist eine Mischfinanzierung: einen Teil aus Eigenkapital, den Rest über den KfW-Kredit. So bleibt die monatliche Rate überschaubar, und die Rücklagen werden nicht vollständig aufgebraucht.
Eigenkapital: Die günstigste Finanzierung
Wenn Sie die Anlage vollständig oder teilweise aus Eigenkapital bezahlen, zahlen Sie keine Zinsen und brauchen keine Bank. Das ist die günstigste Finanzierung – aber nicht immer die klügste. Fragen Sie sich vor der Entscheidung:
- Bleibt eine ausreichende Rücklage? Eine Solaranlage sollte nicht Ihr gesamtes Erspartes aufbrauchen. Unvorhergesehene Ausgaben – eine defekte Heizung, eine Dachreparatur – kommen immer ungelegen.
- Gibt es eine bessere Verwendung für das Geld? Wenn Sie einen teuren Dispokredit oder einen alten Ratenkredit haben, ist es in der Regel sinnvoller, zuerst diese Schulden zu tilgen.
- Wie hoch ist die Rendite? Eine Solaranlage spart Stromkosten und bringt eine Einspeisevergütung. Die Rendite hängt von Dach, Verbrauch und Preis ab – sie liegt bei einer gut geplanten Anlage oft über dem Zins eines Tagesgeldkontos.
Als optionale Budgetregel aus der privaten Finanzplanung gilt: Bezahlen Sie so viel wie möglich aus Eigenkapital, behalten Sie aber mindestens eine Rücklage von drei bis sechs Monatsausgaben auf dem Konto. Den Rest finanzieren Sie über einen Kredit. Diese Regel ist eine allgemeine Orientierungshilfe und keine Voraussetzung für eine Photovoltaik-Finanzierung oder den KfW-Kredit.
KfW-Kredit 270: Der Förderkredit
Das Programm „Erneuerbare Energien – Standard (270)“ der KfW ist eine wichtige Finanzierung für Photovoltaikanlagen. Es handelt sich um einen Kredit, den Sie über Ihre Hausbank beantragen. Der Kredit kann die gesamten förderfähigen Kosten abdecken – Module, Wechselrichter, Montage und Speicher.
Der KfW-Kredit 270 kann bis zu 100 Prozent der förderfähigen Investitionskosten finanzieren. Je nach gewählter Variante sind Laufzeiten bis zu 30 Jahren, tilgungsfreie Anlaufzeiten bis zu fünf Jahren und Zinsbindungen bis zu 20 Jahren möglich. Der individuelle Zinssatz wird durch die finanzierende Bank anhand der wirtschaftlichen Verhältnisse und Sicherheiten bestimmt. Ein KfW-Kredit ist daher nicht automatisch günstiger als jedes Bankdarlehen. Vergleichen Sie den effektiven Jahreszins, die Gesamtkosten, die Zinsbindung, mögliche Bereitstellungszinsen und die Kosten einer vorzeitigen Rückzahlung. Nach einer tilgungsfreien Anlaufzeit erfolgt die Rückzahlung beim KfW-Programm in gleich hohen vierteljährlichen Tilgungsraten zuzüglich der Zinsen auf den verbleibenden Kreditbetrag.
Beachten Sie: Der KfW-Kredit muss beantragt werden, bevor Sie den Auftrag unterschreiben. Nach der Unterschrift ist ein Antrag in der Regel nicht mehr möglich.
Ein Rechenbeispiel mit 12.000 Euro Kredit, zehn Jahren Laufzeit und angenommenen 3 Prozent Zins kann die Größenordnung eines gewöhnlichen monatlichen Annuitätendarlehens zeigen. Es ist jedoch kein verbindliches KfW-Angebot und bildet den KfW-Tilgungsplan nicht ab. Für eine echte Entscheidung sollten Sie den Tilgungsplan Ihrer Bank verwenden. Beim KfW-Kredit werden die Tilgungsraten grundsätzlich vierteljährlich berechnet; während einer tilgungsfreien Zeit fallen zunächst nur Zinsen an.
Bankkredit und Ratenkredit: Die Alternative
Wenn der KfW-Kredit nicht infrage kommt – zum Beispiel, weil der Vertrag schon unterschrieben ist – bleibt der normale Bankkredit. Ein Ratenkredit ist schnell zu bekommen und hat keine Förderbedingungen. Der Zinssatz hängt von Bank und Bonität ab.
Vergleichen Sie bei einem Bankkredit:
- Effektiver Jahreszins: Der effektive Jahreszins enthält alle Kosten. Vergleichen Sie nur diesen Wert, nicht den Sollzins.
- Laufzeit und Rate: Eine längere Laufzeit senkt die Rate, erhöht aber die Gesamtkosten. Wählen Sie die Laufzeit so, dass die Rate bequem aus der Stromersparnis und Ihrem Einkommen bezahlt werden kann.
- Sondertilgungen: Prüfen Sie, ob Sie kostenlos Sondertilgungen leisten können. So können Sie den Kredit schneller zurückzahlen, wenn Geld übrig ist.
- Vorzeitige Ablösung: Klären Sie, ob und zu welchen Kosten Sie den Kredit vorzeitig ablösen können.
Vorsicht bei Angeboten von Installationsbetrieben, die eine Finanzierung „direkt mitliefern“: Vergleichen Sie den effektiven Jahreszins immer mit dem Angebot Ihrer Hausbank. Eine Finanzierung über den Anbieter ist nicht automatisch günstiger – und manchmal teurer.
Welche Laufzeit passt zu einer Solaranlage?
Die Laufzeit des Kredits sollte zur Lebensdauer der Anlage passen. Solarmodule halten in der Regel 25 Jahre und länger, der Wechselrichter etwa 10 bis 15 Jahre, ein Speicher etwa 10 bis 15 Jahre. Die Einspeisevergütung wird über 20 Jahre gezahlt.
Das spricht für eine Laufzeit von 10 bis 15 Jahren: Die Anlage ist dann abbezahlt, während sie noch viele Jahre Strom erzeugt und Stromkosten spart. Eine sehr lange Laufzeit von 20 Jahren senkt die Rate, aber Sie zahlen insgesamt deutlich mehr Zinsen – und nach 15 Jahren müssen Sie möglicherweise den Wechselrichter ersetzen, während der Kredit noch läuft.
Als Orientierung:
- 10 Jahre Laufzeit: Höhere Rate, geringere Gesamtzinskosten, Anlage schnell abbezahlt.
- 15 Jahre Laufzeit: Ausgewogener Kompromiss für die meisten Haushalte.
- 20 Jahre Laufzeit: Niedrigste Rate, aber höchste Gesamtzinskosten. Nur sinnvoll, wenn die Rate sonst nicht bezahlbar wäre.
Rechenbeispiel: Was kostet die Finanzierung im Monat?
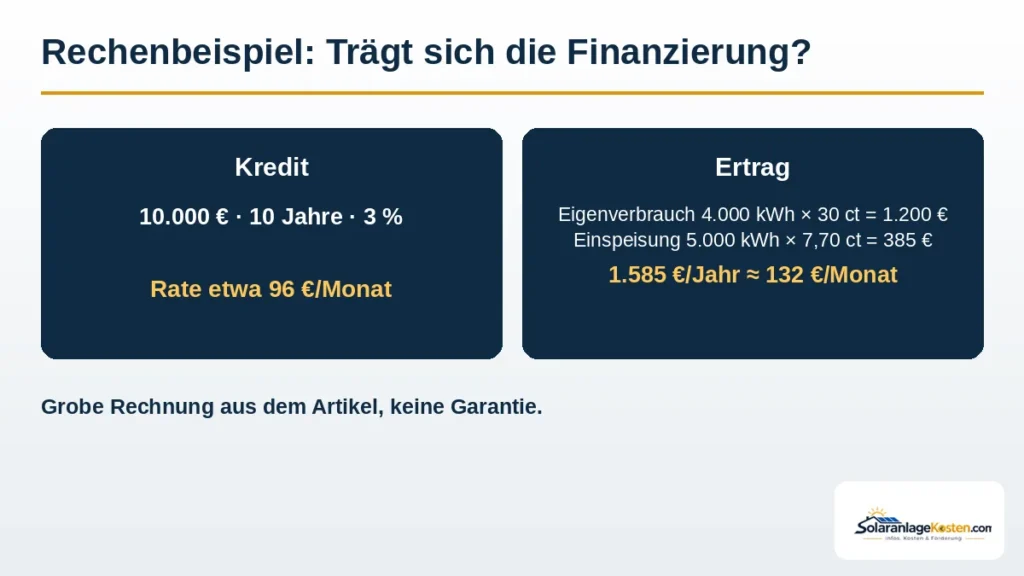
Eine 10-kWp-Anlage ohne Speicher kostet etwa 13.000 Euro. Sie bezahlen 3.000 Euro aus Eigenkapital und finanzieren 10.000 Euro über den KfW-Kredit mit 10 Jahren Laufzeit und 3 Prozent Zinsen. Die monatliche Rate liegt dann bei etwa 96 Euro – das ist die Größenordnung eines gewöhnlichen monatlichen Annuitätendarlehens, nicht der vierteljährliche Tilgungsplan des KfW-Kredits.
Die Anlage erzeugt im Jahr etwa 9.000 bis 10.000 kWh Strom. Wenn Sie 4.000 kWh selbst verbrauchen und 5.000 kWh einspeisen, sparen Sie bei einem Strompreis von 30 Cent pro kWh rund 1.200 Euro im Jahr durch Eigenverbrauch und erhalten bei 7,70 Cent pro kWh etwa 385 Euro Einspeisevergütung im Jahr (Sätze für Inbetriebnahmen zwischen dem 1. August und dem 31. Dezember 2026, Stand: 05.11.2026). Das sind zusammen etwa 1.585 Euro im Jahr oder rund 132 Euro im Monat – mehr als die Kreditrate von 96 Euro.
Das Beispiel ist eine grobe Rechnung und keine Garantie: Ertrag, Strompreis und Eigenverbrauch hängen von Ihrem Dach und Ihrem Verbrauch ab. Es zeigt aber das Prinzip: Eine gut geplante Anlage kann ihre Finanzierungskosten aus der Stromersparnis und der Vergütung tragen.
Stellen Sie die Finanzierung nicht nur der erwarteten Stromersparnis gegenüber. Berücksichtigen Sie auch Einspeiseerlöse, laufende Wartung, Versicherung, mögliche Zähler- oder Netzanschlusskosten, Speicherverluste, Alterung, einen möglichen Wechselrichtertausch und die Restschuld am Ende der Betrachtungsperiode. Verwenden Sie mehrere Szenarien für Strompreis, Eigenverbrauch und Ertrag. So vermeiden Sie die Aussage, die Anlage trage sich in jedem Fall selbst.
Was die Bank von Ihnen wissen will
Für einen Kredit – ob KfW oder Bankkredit – prüft die Bank Ihre Bonität. Sie verlangt in der Regel:
- Nachweise über Ihr Einkommen (Gehaltsabrechnungen, Steuerbescheid)
- Angaben zu Ihren bestehenden Krediten und finanziellen Verpflichtungen
- Das Angebot des Fachbetriebs und die Ertragsprognose der Anlage
- Angaben zum Gebäude und zum Eigentum
Eine gute Vorbereitung verkürzt die Bearbeitungszeit. Fragen Sie Ihre Bank vor dem Termin, welche Unterlagen sie benötigt, und bringen Sie alles vollständig mit.
Häufige Fehler bei der Finanzierung
- Den Vertrag vor dem Kreditantrag unterschreiben: Der KfW-Kredit ist dann in der Regel nicht mehr möglich.
- Nur auf die monatliche Rate schauen: Eine lange Laufzeit senkt die Rate, aber die Gesamtzinskosten steigen stark. Vergleichen Sie immer auch die Gesamtkosten.
- Keine Reserve einplanen: Der Wechselrichter muss nach 10 bis 15 Jahren ersetzt werden. Planen Sie diese Kosten ein.
- Teure Finanzierung über den Anbieter akzeptieren: Vergleichen Sie den effektiven Jahreszins mit dem Angebot Ihrer Hausbank.
- Die gesamte Rücklage aufbrauchen: Bezahlen Sie die Anlage nicht vollständig aus Eigenkapital, wenn danach keine Reserve mehr übrig ist.
Häufige Fragen
Lohnt es sich, eine Solaranlage zu finanzieren?
Ja, in der Regel schon. Eine gut geplante Anlage spart Stromkosten und bringt eine Einspeisevergütung über 20 Jahre. Wenn die monatliche Stromersparnis und die Vergütung zusammen höher sind als die Kreditrate, trägt sich die Anlage selbst. Ob das in Ihrem Fall so ist, hängt von Dach, Verbrauch und Angebotspreis ab.
Ist der KfW-Kredit günstiger als ein normaler Bankkredit?
Nicht automatisch. Der KfW-Kredit 270 ist ein Förderkredit; der individuelle Zinssatz wird durch die finanzierende Bank anhand der wirtschaftlichen Verhältnisse und Sicherheiten bestimmt und kann niedriger oder höher als ein gewöhnlicher Bankkredit sein. Die genauen Konditionen hängen vom Zeitpunkt und von Ihrer Bank ab. Vergleichen Sie den effektiven Jahreszins beider Angebote.
Kann ich den Kredit vorzeitig zurückzahlen?
Das hängt vom Kreditvertrag ab. Viele Kredite erlauben kostenlose oder kostengünstige Sondertilgungen. Klären Sie das vor der Unterschrift mit Ihrer Bank.
Was passiert, wenn ich die Anlage verkaufe oder das Haus verkaufe?
Eine Photovoltaikanlage erhöht in der Regel den Wert des Hauses. Der Kredit muss bei einem Verkauf in der Regel abgelöst oder auf den Käufer übertragen werden – das klären Sie mit Ihrer Bank. Die Einspeisevergütung geht auf den neuen Eigentümer über, wenn die Anlage ordnungsgemäß umgemeldet wird.
Brauche ich Eigenkapital für den KfW-Kredit?
Nicht zwingend. Der KfW-Kredit 270 kann die gesamten förderfähigen Kosten abdecken. Eine Eigenkapitalbeteiligung senkt aber die Kreditsumme und damit die Rate und die Zinskosten. Ihre Bank kann im Einzelfall Eigenkapital verlangen – das hängt von Ihrer Bonität ab.
Fazit
Die Finanzierung einer Solaranlage ist eine Frage der Mischung: Eigenkapital so weit wie sinnvoll, den Rest über den KfW-Kredit 270 – beantragt vor Vertragsabschluss. Wählen Sie die Laufzeit so, dass die Rate aus der Stromersparnis und der Einspeisevergütung bezahlbar ist, und vergleichen Sie immer die Gesamtkosten, nicht nur die monatliche Rate. Wer Angebote vergleicht, die Finanzierung rechtzeitig plant und eine Reserve für den Wechselrichter einplant, finanziert seine Anlage solide und ohne böse Überraschungen.
Quellen
- Bundesnetzagentur – EEG-Förderung: https://www.bundesnetzagentur.de/DE/Fachthemen/ElektrizitaetundGas/ErneuerbareEnergien/EEG_Foerderung/start.html
- Marktstammdatenregister: https://www.marktstammdatenregister.de/MaStR
- KfW – Erneuerbare Energien Standard (270): https://www.kfw.de/inlandsfoerderung/Unternehmen/Energie-Umwelt/F%C3%B6rderprodukte/Erneuerbare-Energien-Standard-(270)/
- Verbraucherzentrale – Erneuerbare Energien: https://www.verbraucherzentrale.de/wissen/energie/erneuerbare-energien
- Gesetze im Internet: https://www.gesetze-im-internet.de/